勉強183日目(2026年09月15日)
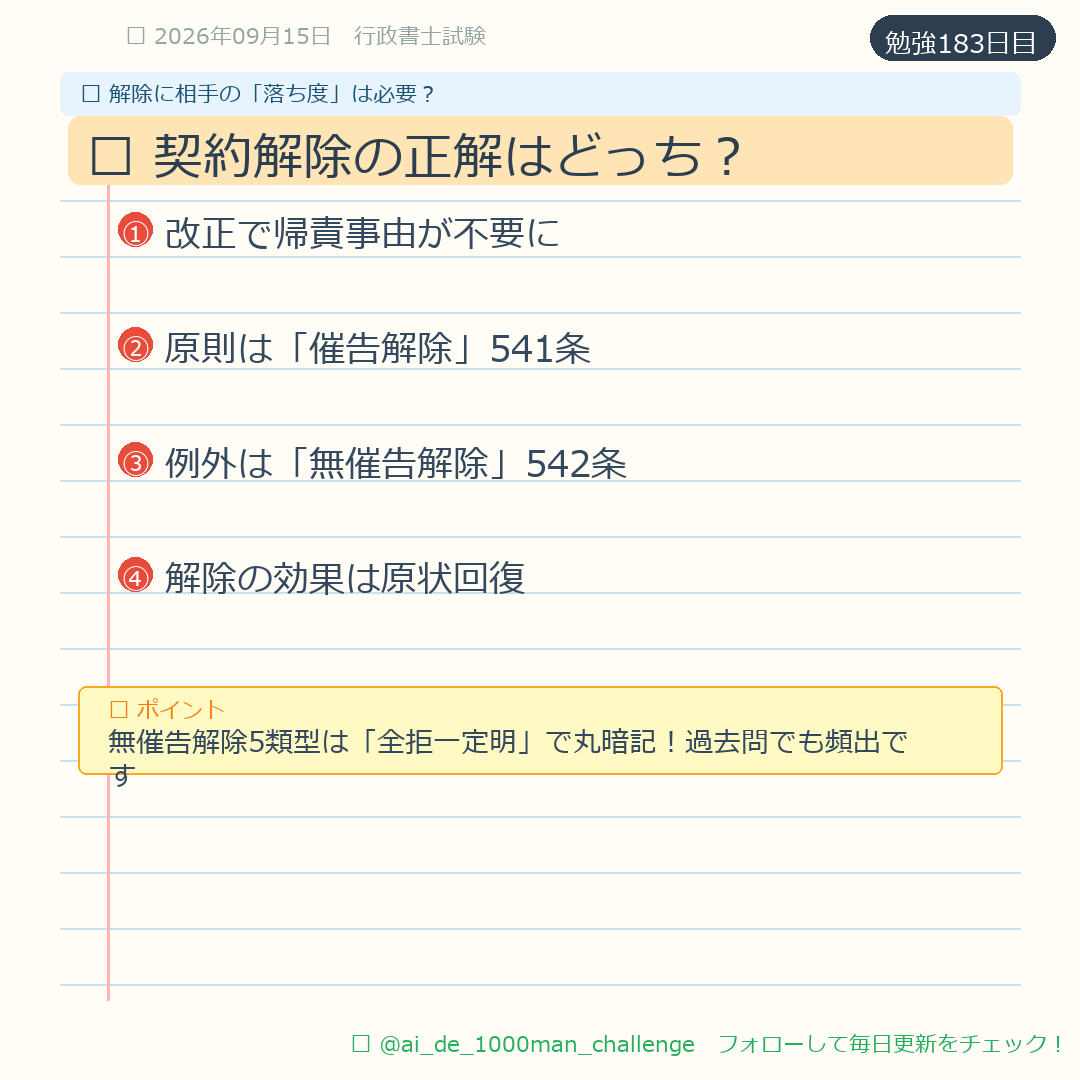
「催告解除と無催告解除、どっちがどっちかごちゃごちゃになる…」そんな悩み、めちゃくちゃわかります。結論から言うと、**原則は催告解除(541条)、例外が無催告解除(542条)**です。そして2020年改正で「債務者の帰責事由」は不要になりました。この2点を軸に整理すれば、本試験の選択肢を確実に切れるようになります。今日は0歳2歳の寝かしつけ後、Claudeと一緒に条文と過去問を突き合わせながら、試験で問われるポイントを徹底整理していきますね。
契約解除とは?民法改正で変わった基本要件を確認
契約解除とは、一度有効に成立した契約を、一方当事者の意思表示によって最初からなかったことにする制度です。まずここで押さえるべきは、**2020年民法改正で「債務者の帰責事由」が解除の要件から外れた**という点。
改正前は「債務者に責めに帰すべき事由がなければ解除できない」とされていましたが、改正後は債務者に帰責事由がなくても解除できます。なぜか?解除は「債権者を契約の拘束力から解放する制度」と位置づけられたからです。
例えば、子どものベビーカーをネット通販で注文したのに届かない場合。売主に落ち度がなくても(例:配送業者のミス)、買主としては「届かないなら別のお店で買いたい」ですよね。この「契約から抜け出す自由」を認めたのが改正の趣旨です。
一方、**損害賠償請求には帰責事由が必要**(415条1項ただし書)。ここは混同しやすいので要注意です。「解除=帰責事由不要」「損害賠償=帰責事由必要」とセットで覚えましょう。
ポイント:2020年改正で解除に債務者の帰責事由は不要になった。損害賠償との違いに注意。
催告解除(541条)の要件|原則パターンを完全理解
催告解除は契約解除の**原則形態**です。条文(541条)を分解すると、要件は以下の3つになります。
**①相当の期間を定めて履行の催告をすること**
「相当の期間」とは、債務者が履行の準備をするのに必要な期間です。具体的な日数は債務の内容によりますが、通常は1〜2週間程度。「明日までに払え」は相当期間とは言えません。
**②その期間内に履行がないこと**
催告したのに、期間が過ぎても債務者が履行しない状態です。
**③解除の意思表示をすること**
催告しただけでは解除されません。「解除します」という意思表示が別途必要です。
ここで超重要な但し書きがあります。「**その期間を経過した時における債務の不履行がその契約及び取引上の社会通念に照らして軽微であるときは、この限りでない**」
つまり、不履行が軽微なら解除できません。例えば、100万円の売買で代金のうち1,000円だけ不足している場合、それだけで契約全体を解除するのは行き過ぎ、という価値判断です。
本試験では「相当期間の催告なしに解除できるか」「軽微な不履行でも解除できるか」という形で出題されます。
ポイント:催告解除の3要件:①相当期間の催告 ②期間内に履行なし ③解除の意思表示。軽微な不履行は解除不可。
無催告解除(542条)の要件|5つのパターンを語呂で暗記
無催告解除は、催告なしでいきなり解除できる**例外パターン**です。542条1項に5つ、2項に3つの類型が定められていますが、試験で特に重要な542条1項の5類型を整理します。
**【542条1項:契約全部の解除】**
①**全部の履行が不能**
→例:売買目的物の建物が焼失した場合
②**債務者が全部の履行を拒絶する意思を明確に表示**
→例:「絶対に引き渡さない」と宣言した場合
③**一部不能+残存部分だけでは契約目的達成不可**
→例:ペアのイヤリングの片方だけ届いた場合
④**定期行為の時期経過**
→例:クリスマスケーキが12月26日に届いた場合
⑤**催告しても契約目的達成の見込みがないことが明らか**
→例:何度催告しても一切対応がない場合
覚え方は「**全拒一定明(ぜんきょいちていめい)**」。全部不能・拒絶・一部不能で目的不達成・定期行為・明らかに見込みなし、の頭文字です。
私はClaudeに「無催告解除の5類型を覚える語呂合わせを考えて」と聞いて、いくつか候補を出してもらいました。AIは暗記の味方になりますよ。
ポイント:無催告解除5類型は「全拒一定明」で暗記。催告が無意味な場合に認められる例外パターン。
契約解除の効果|原状回復義務と第三者保護(545条)
解除の効果は545条に規定されています。ここも試験頻出なのでしっかり押さえましょう。
**【原状回復義務(545条1項本文)】**
解除すると、各当事者は相手方を原状に復させる義務を負います。つまり、契約前の状態に戻す義務です。
具体例で考えます。AがBに車を100万円で売却し、引渡しと代金支払いが完了した後に解除された場合:
・Bは車をAに返還する義務
・Aは100万円をBに返還する義務
金銭を返還する場合は、**受領時からの利息を付す**必要があります(545条2項)。また、金銭以外のものの返還が不能な場合は**価額償還**となります(545条3項)。
**【第三者保護(545条1項ただし書)】**
「第三者の権利を害することはできない」という重要な規定があります。
例:AがBに土地を売却→BがCに転売→その後AB間の契約が解除された場合
この場合、Cは「解除前の第三者」として保護される可能性があります。ただし、判例はCが保護されるには**登記を備えていることが必要**としています(最判昭33.6.14)。
「解除前の第三者」と「解除後の第三者」は保護の根拠が異なります。解除後の第三者はAとの関係で対抗問題(177条)として処理されます。この区別は本試験で繰り返し問われるテーマです。
ポイント:解除の効果は原状回復義務。第三者保護には登記が必要(解除前の第三者)。
過去問の出題傾向と本試験での問われ方
契約解除は行政書士試験で**ほぼ毎年出題される**最重要テーマです。特に2020年改正後は、改正点を意識した出題が続いています。
**【頻出の出題パターン】**
**パターン1:帰責事由の要否**
「債務者に帰責事由がない場合、債権者は契約を解除できない」→×(改正で不要に)
**パターン2:催告の要否**
「履行不能の場合でも、相当期間を定めて催告しなければ解除できない」→×(542条で無催告解除可)
**パターン3:軽微性の抗弁**
「不履行が軽微であっても、催告期間が経過すれば解除できる」→×(541条但し書で解除不可)
**パターン4:第三者との関係**
「解除前に目的物を譲り受けた第三者は、登記なくして解除した売主に対抗できる」→×(登記必要)
**【学習のコツ】**
条文番号を意識して整理することをおすすめします。
・541条=催告解除(原則)
・542条=無催告解除(例外)
・545条=解除の効果
過去問を解くときは「この選択肢は何条の話か」を意識すると、知識が整理されやすくなります。私は間違えた問題をClaudeに入力して「この問題のポイントと関連条文を教えて」と聞いて復習しています。
ポイント:改正点(帰責事由不要)と条文番号を意識した学習が本試験対策の鍵。
催告解除と無催告解除の違いを一覧表で整理
最後に、催告解除と無催告解除の違いを整理しておきましょう。試験直前の見直しにも使えます。
**【催告解除(541条)】**
・位置づけ:原則
・催告:必要(相当期間を定めて)
・典型例:代金を払わない、目的物を引き渡さない(履行遅滞)
・制限:不履行が軽微なら解除不可
**【無催告解除(542条)】**
・位置づけ:例外
・催告:不要
・典型例:履行不能、履行拒絶、定期行為の時期経過
・趣旨:催告しても意味がない場合に認められる
**【共通点】**
・債務者の帰責事由は不要
・解除の意思表示は必要
・効果は原状回復義務(545条)
この対比を頭に入れておくと、本試験で「催告が必要か」を問う選択肢に即答できます。
40代で子育てしながらの勉強は本当に時間との戦いですよね。私も0歳と2歳の子どもの寝かしつけ後、1〜2時間が勝負です。だからこそ、こうした比較表で効率よくインプットして、過去問でアウトプットする学習サイクルを回しています。一緒に頑張りましょう!
ポイント:原則=催告解除(541条)、例外=無催告解除(542条)。この軸で整理すれば迷わない。
まとめ
- 契約解除に債務者の帰責事由は不要(2020年改正)。損害賠償との違いに注意
- 原則は催告解除(541条)、例外が無催告解除(542条)。無催告解除5類型は「全拒一定明」で暗記
- 解除の効果は原状回復義務(545条)。解除前の第三者保護には登記が必要
よくある質問
契約解除は条文の構造がシンプルなので、「541条=原則(催告解除)」「542条=例外(無催告解除)」「545条=効果」という条文番号と一緒に覚えると、本試験で迷いません。改正民法の目玉である「帰責事由不要」は今後も出題が予想されます。今日も子どもたちが寝た後の貴重な時間、お疲れ様でした。183日目、着実に前進しています!
📋 このブログの読者向けに作りました
頻出論点チェックシート100 — 直前期の「穴」を10分で発見
過去10年の出題傾向から厳選した100論点の自己診断シート(A4×10枚PDF)。★マークの最重要20論点だけでも本試験の約3割をカバー。
🐸 このブログの運営者が開発しました
PDF名前かえるくん — 請求書PDFをAIが自動リネーム
完全ローカル動作で守秘義務にも対応。電子帳簿保存法のファイル名運用を自動化するWindowsアプリです。プログラミング未経験のパパがAIと一緒に作りました。Lite版は無料で試せます。
コメント