勉強205日目(2026年10月07日)
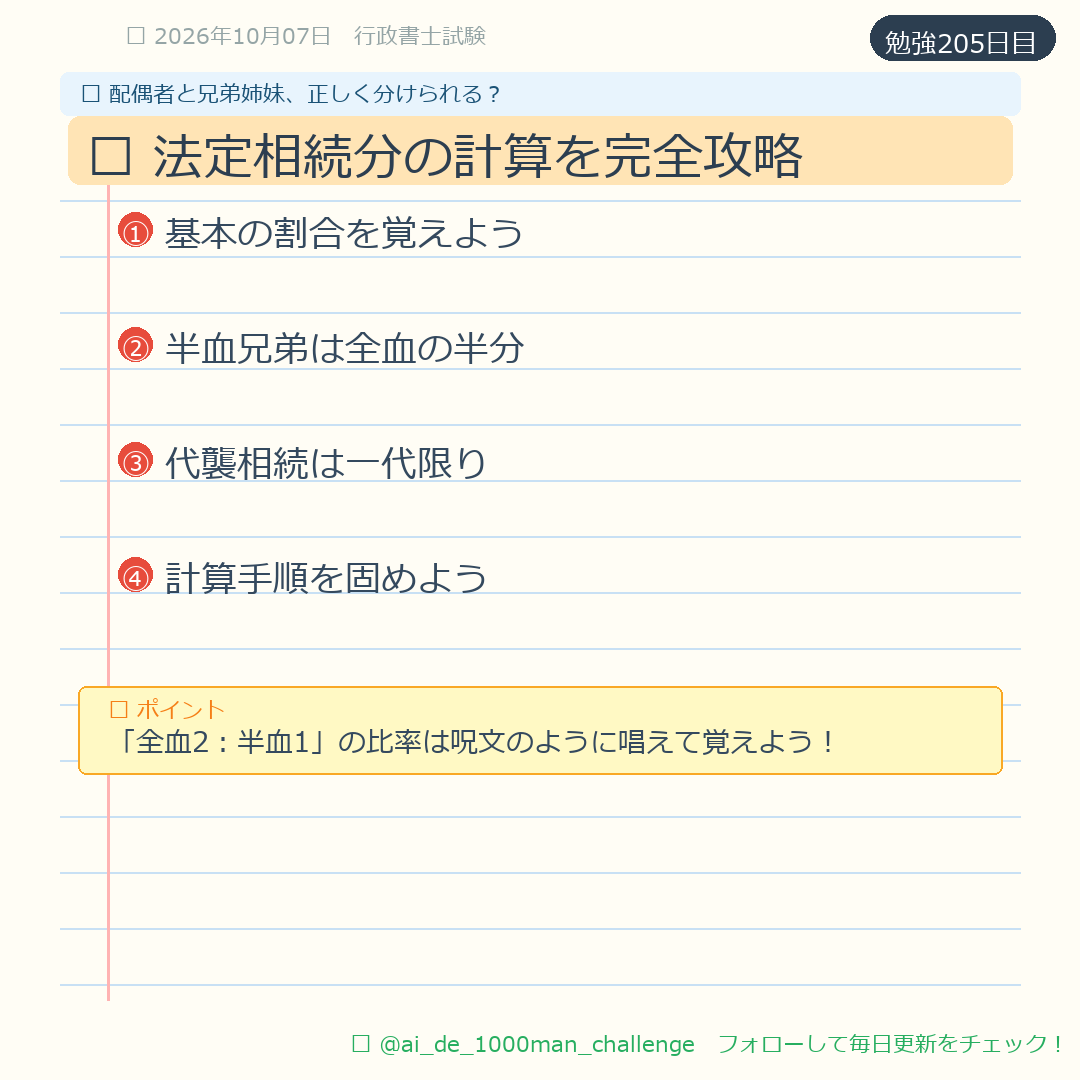
「配偶者と兄弟姉妹が相続人のとき、計算がややこしすぎる…」そんな悩みを抱えていませんか?結論から言うと、このケースは①配偶者が3/4、兄弟姉妹全体で1/4をまず覚える、②半血兄弟姉妹は全血の1/2、③代襲は甥姪まで、この3つのルールを押さえれば必ず解けます。40代子育てパパの僕も最初は苦戦しましたが、パターンを整理したら得点源になりました。今日は図解を交えて徹底解説します!
法定相続分の基本ルール|配偶者と兄弟姉妹の割合を確認
まず大前提として、法定相続分の基本ルールを確認しましょう。民法900条に規定されている相続分は、相続人の組み合わせによって変わります。
【配偶者がいる場合の法定相続分】
・配偶者+子:配偶者1/2、子1/2
・配偶者+直系尊属:配偶者2/3、直系尊属1/3
・配偶者+兄弟姉妹:配偶者3/4、兄弟姉妹1/4
今回のテーマである「配偶者と兄弟姉妹」のケースでは、配偶者が3/4、兄弟姉妹全体で1/4となります。なぜ兄弟姉妹の取り分が最も少ないのかというと、被相続人との血縁関係が子や親と比べて遠いからです。
ここで重要なのは「兄弟姉妹全体で1/4」という点。兄弟姉妹が複数いれば、この1/4を人数で按分します。例えば兄弟が2人いれば1/4÷2=1/8ずつ、3人いれば1/4÷3=1/12ずつとなります。この基本を押さえておくことが、複雑な計算問題を解く土台になりますよ。
ポイント:配偶者と兄弟姉妹の場合は「配偶者3/4、兄弟姉妹全体で1/4」が基本
半血兄弟姉妹の相続分|全血の2分の1になる理由と計算方法
行政書士試験で頻出なのが「半血兄弟姉妹」が登場するパターンです。半血兄弟姉妹とは、父母の一方のみを同じくする兄弟姉妹のこと。例えば、父の再婚相手との間に生まれた異母兄弟などが該当します。
民法900条4号によると、半血兄弟姉妹の相続分は全血兄弟姉妹の2分の1と規定されています。これが計算を複雑にする原因なんですよね。
【具体例で理解しよう】
被相続人Aには配偶者B、全血の兄C、半血の弟Dがいる場合
ステップ1:配偶者Bは3/4を取得
ステップ2:兄弟全体の取り分は1/4
ステップ3:全血Cを「2」、半血Dを「1」とカウント
ステップ4:1/4を「2:1」で按分
→ Cは1/4×2/3=2/12=1/6
→ Dは1/4×1/3=1/12
この「全血を2、半血を1としてカウントする」という考え方がポイントです。僕は最初、単純に人数で割ってしまい間違えました。半血が出てきたら「2:1の比率」を思い出してください。子育て中の僕としては、家族の形が多様化している現代、この規定を学ぶたびに考えさせられます。
ポイント:半血兄弟姉妹は全血の1/2。「全血を2、半血を1」でカウントして按分する
兄弟姉妹の代襲相続|甥姪までの一代限りルールを図解
代襲相続とは、本来相続人となるべき者が相続開始前に死亡していた場合などに、その者の子が代わって相続することをいいます。ここで絶対に覚えておくべきなのが「兄弟姉妹の代襲相続は一代限り」というルールです。
【代襲相続の範囲の違い】
・子の代襲相続:孫→ひ孫→…と無限に続く(再代襲あり)
・兄弟姉妹の代襲相続:甥姪まで(再代襲なし)
これは民法889条2項に規定されています。なぜ兄弟姉妹だけ制限されているかというと、血縁関係が遠くなりすぎることを防ぐためです。
【具体例】
被相続人Aには配偶者Bと兄C(既に死亡)がいて、Cには子D(Aの甥)がいる場合
→ Dが代襲相続人として1/4を取得
しかし、もしDも死亡していてDに子E(Aの大甥)がいても、Eは代襲相続できません。これが「一代限り」の意味です。
本試験では「兄弟姉妹の子の子は代襲相続できるか?」という形で問われることが多いです。答えは明確に「できない」。ここは迷わず判断できるようにしておきましょう。
ポイント:兄弟姉妹の代襲相続は甥姪まで。子の場合と違い再代襲は認められない
本試験での問われ方|過去問から見る出題パターンと解法手順
行政書士試験では、法定相続分の計算問題は民法の択一式で出題されることが多いです。特に「配偶者と兄弟姉妹」のパターンは、半血兄弟姉妹や代襲相続と組み合わせて出題されるのが特徴です。
【よくある出題パターン】
パターン1:単純な相続分の計算
「被相続人の法定相続人が配偶者と兄弟姉妹2人である場合、各相続分を求めよ」
→ 配偶者3/4、兄弟各1/8
パターン2:半血兄弟姉妹を含む計算
「全血の兄1人と半血の妹1人がいる場合の相続分は?」
→ 上述の2:1按分が必要
パターン3:代襲相続を含む事例
「兄が被相続人より先に死亡し、甥がいる場合」
→ 甥が代襲相続
パターン4:相続欠格・廃除との組み合わせ
「兄弟の一人が相続欠格となった場合」
→ その子(甥姪)が代襲相続可能
【解法手順】
①相続人が誰かを確定する
②配偶者の取り分を先に確定(3/4)
③残りの1/4を兄弟姉妹で按分(半血に注意)
④代襲相続の有無を確認
この手順を毎回踏めば、ケアレスミスを防げます。僕はClaudeに練習問題を出してもらって、この手順を体に染み込ませました。
ポイント:解法は①相続人確定②配偶者3/4確定③残りを按分④代襲確認の4ステップ
計算問題を確実に得点するための覚え方と学習のコツ
最後に、法定相続分の計算問題を得点源にするための覚え方と学習のコツをお伝えします。40代で記憶力に自信がない僕でも、以下の方法で定着させることができました。
【語呂合わせで基本を覚える】
「子は2分の1、親は3分の1、兄弟4分の1」
→ 「こに、おやさん、きょうよん」と覚える
配偶者の取り分は「1から引く」と覚えれば、自動的に計算できます。
【図を書く習慣をつける】
計算問題は必ず家系図を書きましょう。頭の中だけで処理しようとすると、特に複雑な問題でミスが出ます。本試験でも問題用紙の余白に図を書く時間を惜しまないでください。
【半血兄弟姉妹の公式】
全血の人数×2+半血の人数=分母
各人の取り分は、全血なら2/分母、半血なら1/分母
【毎日1問解く】
法定相続分の計算は「慣れ」が大切です。僕は子どもを寝かしつけた後、Claudeに「法定相続分の計算問題を出して」とお願いして毎日1問解いています。AIを使えば、自分の苦手パターンに特化した問題を出してもらえるので効率的ですよ。
【間違えやすいポイントをメモ】
・半血を全血と同じに計算してしまう
・兄弟姉妹の代襲を無限と勘違いする
・配偶者がいない場合の計算と混同する
これらのミスパターンを意識するだけでも、正答率は上がります。
ポイント:図を書く習慣と毎日1問の演習で計算力を定着させる
まとめ
- 配偶者と兄弟姉妹の法定相続分は「配偶者3/4、兄弟姉妹全体で1/4」が基本
- 半血兄弟姉妹の相続分は全血の1/2。「全血2:半血1」の比率で按分計算する
- 兄弟姉妹の代襲相続は甥姪までの一代限り。子の代襲相続と異なり再代襲は認められない
よくある質問
法定相続分の計算問題、特に配偶者と兄弟姉妹のケースは、ルールさえ押さえれば確実に得点できる分野です。半血兄弟姉妹の「2:1ルール」と代襲相続の「一代限りルール」、この2つを今日しっかり覚えてくださいね。僕も205日目、子育ての合間を縫って頑張っています。一緒に合格を掴みましょう!
📋 このブログの読者向けに作りました
頻出論点チェックシート100 — 直前期の「穴」を10分で発見
過去10年の出題傾向から厳選した100論点の自己診断シート(A4×10枚PDF)。★マークの最重要20論点だけでも本試験の約3割をカバー。
🐸 このブログの運営者が開発しました
PDF名前かえるくん — 請求書PDFをAIが自動リネーム
完全ローカル動作で守秘義務にも対応。電子帳簿保存法のファイル名運用を自動化するWindowsアプリです。プログラミング未経験のパパがAIと一緒に作りました。Lite版は無料で試せます。
コメント